Arus Kas & Proyeksi · 16 Oktober 2026 · 6 menit
Memisahkan Uang Usaha dan Uang Pribadi: Panduan Praktis
Tujuh langkah memisahkan kas usaha dan uang rumah, cara menetapkan gaji pemilik, dan berapa yang aman diambil setiap bulan.
Usaha terlihat ramai, rekening bertambah, tapi saat menghitung uang di tangan tidak ada sisanya. Hampir selalu penyebabnya satu: uang usaha dan uang rumah memakai kantong yang sama.
1. Kenapa ini penting
- Laba jadi semu. Uang yang Anda pakai untuk belanja rumah tercatat sebagai "biaya", sehingga usaha tampak rugi padahal menghasilkan.
- Tidak ada cadangan. Uang usaha dianggap milik pribadi, sehingga tidak pernah ada dana untuk stok, peralatan, atau bulan sepi.
- Pajak jadi kacau. Peredaran bruto usaha adalah penjualan, bukan sisa uang setelah dipakai pribadi.
2. Tujuh langkah memisahkan
- Buka satu rekening khusus usaha. Tidak harus berbentuk badan usaha; rekening tabungan biasa atas nama Anda sudah cukup, asal dipakai khusus usaha.
- Alirkan semua penerimaan ke rekening itu. Termasuk pembayaran QRIS dan hasil pencairan dari marketplace.
- Bayar pengeluaran usaha dari rekening itu. Belanja bahan, gaji, sewa, listrik usaha — bukan belanja rumah.
- Kalau terpaksa memakai uang usaha untuk pribadi, catat sebagai pengambilan pemilik (prive), bukan sebagai biaya usaha.
- Tetapkan gaji pemilik yang tetap tiap bulan dan transfer ke rekening pribadi di tanggal yang sama. Selebihnya tinggal di rekening usaha.
- Sisihkan uang pajak setiap bulan, sekecil apa pun, agar tidak menumpuk di akhir tahun.
- Sisihkan cadangan minimal 10% dari laba bersih untuk peralatan dan bulan sepi.
3. Berapa yang aman diambil setiap bulan?
Contoh dengan angka laba rugi dari artikel laporan keuangan: laba bersih bulan Oktober Rp16.500.000.
| Pos | Contoh (Rp) | Dasar penetapan |
|---|---|---|
| Laba bersih | 16.500.000 | dari laporan laba rugi bulan ini |
| Gaji pemilik | (5.000.000) | jumlah tetap, tidak berubah tiap bulan |
| Cadangan usaha | (1.650.000) | 10% dari laba bersih |
| Sisa di rekening usaha | 9.850.000 | dipakai untuk stok, peralatan, dan bulan sepi |
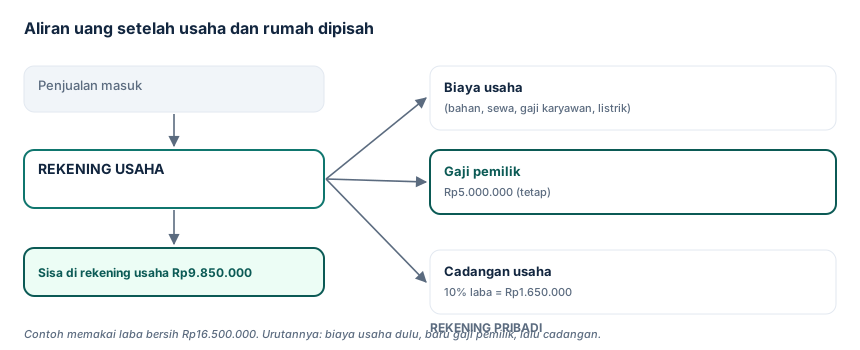
Urutannya penting: gaji pemilik diambil setelah biaya usaha dibayar, bukan sebaliknya.
4. Soal pajak: yang berlaku sekarang
Untuk wajib pajak orang pribadi pelaku UMKM, PPh final tarifnya 0,5% dari peredaran bruto selama omzet tidak melebihi Rp4,8 miliar setahun. Fasilitas tambahan: omzet sampai Rp500 juta pertama setahun tidak dikenai PPh bagi orang pribadi.
Contoh: omzet setahun Rp600.000.000. Yang dikenai pajak hanya kelebihannya, Rp100.000.000 × 0,5% = Rp500.000 setahun, sekitar Rp41.700 per bulan. Kalau omzet setahun Rp480.000.000, tidak ada PPh final yang terutang.
Dasar hukumnya PP No. 55 Tahun 2022, yang sejak 22 April 2026 diubah oleh PP No. 20 Tahun 2026. Perubahan penting: tarif 0,5% kini hanya untuk orang pribadi, perseroan perorangan, dan koperasi — CV dan PT reguler tidak lagi memakai tarif ini. Bagi orang pribadi dan perseroan perorangan tidak ada lagi batas jangka waktu pemakaian tarif tersebut.
Catatan penting: aturan pajak dapat berubah dan keadaan setiap usaha berbeda. Angka di atas adalah gambaran umum, bukan nasihat pajak. Periksa ketentuan terbaru di situs resmi Direktorat Jenderal Pajak atau tanyakan kepada konsultan pajak sebelum memutuskan.
5. Tanda-tanda sudah terpisah dengan baik
- Anda bisa menyebut laba bulan lalu tanpa membuka rekening pribadi.
- Gaji pemilik keluar di tanggal yang sama setiap bulan dengan jumlah yang sama.
- Ada saldo tersisa di rekening usaha setelah gaji pemilik dan pajak disisihkan.
- Saat usaha butuh uang mendadak, Anda tidak perlu meminjam dari uang belanja rumah.
Arus Kas & Proyeksi 12 Minggu kami membantu langkah terakhir: melihat kapan kas akan ketat beberapa minggu ke depan, sehingga pengambilan untuk pribadi tidak mengganggu pembayaran usaha.
Kit yang membahas topik ini
Arus Kas & Proyeksi 12 Minggu
Rp99.000
Lihat uang masuk, uang keluar, dan sisa saldo setiap minggu selama 12 minggu ke depan — sebelum masalahnya datang.