Laporan Keuangan · 16 Oktober 2026 · 8 menit
Cara Membuat Laporan Keuangan Usaha Kecil (Tanpa Akuntan)
Tiga laporan yang benar-benar Anda butuhkan, daftar akun sederhana, dan contoh angka lengkap satu bulan — cukup 30 menit tiap akhir bulan.
Banyak pemilik usaha kecil merasa laporan keuangan itu urusan akuntan. Padahal yang Anda butuhkan tiap bulan cuma tiga hal, dan semuanya bisa disusun dari catatan harian yang sudah Anda buat.
1. Tiga laporan yang benar-benar dibutuhkan
- Laba rugi bulan ini — berapa masuk, berapa keluar, sisanya laba atau rugi.
- Arus kas — uang benar-benar pindah ke mana. Laba di atas kertas tidak menjamin kas Anda cukup untuk bayar gaji tanggal 1.
- Daftar utang, piutang, dan stok — tiga pos yang paling sering membuat hitungan "untung" terasa tidak cocok dengan isi rekening.
Neraca lengkap, penyusutan, dan laporan perubahan modal bisa menyusul nanti. Untuk mengambil keputusan harian, tiga hal di atas sudah cukup.
2. Aturan main sebelum mulai mencatat
- Uang usaha dan uang pribadi tidak boleh satu kantong. Ini penyebab paling umum laporan terlihat rugi padahal ramai.
- Catat setiap hari, bukan tiap akhir bulan dari ingatan.
- Tutup buku satu bulan sekali di tanggal tetap, misalnya tanggal 1 untuk bulan sebelumnya.
3. Daftar akun sederhana (cukup 12 baris)
Kategorinya tidak perlu banyak. Untuk usaha kecil, daftar berikut sudah menampung hampir semua transaksi:
| Jenis | Nama akun |
|---|---|
| Pendapatan | Penjualan |
| Harga pokok | HPP (bahan baku & pembelian untuk dijual) |
| Biaya | Gaji & upah, sewa, listrik & air, transport, pemasaran, perlengkapan, lain-lain |
| Aset | Kas, Bank, Persediaan |
Kalau ragu, tanyakan: "kalau pos ini naik, apakah penjualan naik atau justru biaya?" Kalau bingung, taruh di lain-lain dulu dan rapikan saat tutup buku.
4. Catatan harian: cukup lima kolom
Tanggal · keterangan · kategori · uang masuk · uang keluar. Contoh:
| Tanggal | Keterangan | Kategori | Masuk | Keluar |
|---|---|---|---|---|
| 01/10 | Penjualan tunai harian | Penjualan | 1.250.000 | — |
| 01/10 | Beli bahan baku | HPP | — | 480.000 |
| 02/10 | Sewa kios bulan Oktober | Sewa | — | 1.500.000 |
Tiga baris ini sudah cukup untuk membentuk laporan nanti — asal konsisten ditulis setiap hari.
5. Contoh laporan laba rugi satu bulan
Misal Oktober berjalan seperti ini:
| Pos | Jumlah (Rp) |
|---|---|
| Penjualan | 42.500.000 |
| Harga pokok penjualan (HPP) | (17.000.000) |
| Laba kotor | 25.500.000 (60,0% dari penjualan) |
| Sewa | (1.500.000) |
| Gaji & upah | (6.000.000) |
| Listrik & air | (850.000) |
| Transport | (400.000) |
| Lain-lain | (250.000) |
| Total biaya operasional | (9.000.000) |
| Laba bersih | 16.500.000 (38,8% dari penjualan) |
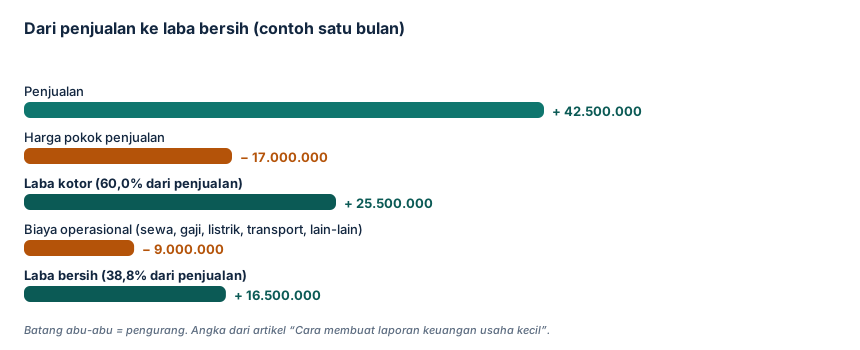
Angka-angka ini karangan untuk contoh, tetapi cara membacanya nyata:
- Margin kotor 60% berarti dari setiap Rp100 penjualan, Rp60 tersisa setelah bahan. Sisanya dipakai menutup biaya operasional.
- Margin bersih 38,8% adalah yang benar-benar menjadi milik usaha sebelum pajak dan sebelum Anda mengambil uang untuk pribadi.
- Kalau margin kotor sudah tipis (di bawah 30% misalnya), menambah diskon hanya akan mempercepat kerugian. Yang perlu dibenahi lebih dulu adalah harga jual atau harga beli bahan.
6. Empat kesalahan yang paling sering terjadi
- Menganggap saldo rekening sama dengan laba. Saldo bisa besar karena ada uang muka pelanggan, dan bisa kecil karena Anda baru membeli stok tiga bulan.
- Uang pribadi bercampur. Pengambilan untuk kebutuhan rumah dicatat sebagai "biaya lain-lain", lalu laporan terlihat rugi.
- Hanya mencatat total harian. Tanpa keterangan per transaksi, Anda tidak akan tahu pos mana yang membengkak.
- Baru mencatat saat mau lapor pajak. Catatan yang disusun dari ingatan hampir selalu salah di bagian HPP dan stok.
7. Tutup buku 30 menit sebulan
- Hitung kas fisik dan cocokkan dengan catatan.
- Cocokkan mutasi rekening dengan buku kas.
- Hitung nilai stok akhir bulan.
- Susun laba rugi dan arus kas dari catatan harian.
- Catat keputusan bulan depan: harga apa yang perlu naik, biaya apa yang perlu dipangkas.
Kalau catatan harian Anda rapi, langkah 1–4 hanya perlu sekitar setengah jam.
8. Kalau ingin lebih cepat
Paket Pembukuan UMKM kami sudah memuat buku kas, daftar akun, rekap bulanan, dan laporan laba rugi yang menghitung sendiri — cukup ganti contoh angkanya dengan angka usaha Anda.
Kit yang membahas topik ini
Paket Pembukuan UMKM
Rp149.000
Satu berkas untuk seluruh pembukuan usaha kecil: jurnal, buku besar, neraca, laba-rugi, dan arus kas — semuanya terhubung otomatis.